「自動売買のはずなのに、結局ずっと相場が気になる。」
EAを使っていて、そんなふうに感じたことはありませんか? VPSの設定、稼働・停止の判断、含み損が増えたときの不安。取引は自動でも、運用する側の負担までなくなるわけではありません。
僕も、裁量トレードやEAを経験する中で、お金を増やすために始めた運用が、時間や気持ちの余裕を奪ってしまう難しさを感じてきました。そこで今、選択肢として注目しているのが、EAにトレーダーの裁量判断を組み合わせる「監視型コピートレード」です。
この記事では、僕が運用方法を見直した理由と、今回の仕組み、成功報酬の考え方、検討前に知っておきたいリスクをまとめます。ここで扱うのは新しい監視型の運用です。以前紹介したNoah EAやKOAのコピートレードとは、条件・実績を分けて考えています。
Contents
僕が欲しかったのは、相場に張りつかない時間
僕のお金に対する考え方は、不動産投資から始まりました。その後、裁量トレードやEAにも取り組んできましたが、根底にあるのは「お金のために、自分の時間をすべて使い切りたくない」という思いです。
収入が増えても、家族との時間を楽しめなかったり、旅先でも相場が頭から離れなかったりしたら、僕が目指す豊かさとは違います。
仕事も、家族も、旅も。人生をもっと豊かにするために、運用との付き合い方を変えたい。それが、今回コピートレードを検討する出発点です。
EAを経験して感じた、3つの負担
1.設定と管理に時間がかかる
自分でEAを動かす場合、VPSや取引ソフトの設定、接続の確認などが必要になることがあります。慣れている人には難しくなくても、初めての人にとっては、運用開始前の大きな壁です。
僕自身、紹介した方の設定や稼働前後のサポートに対応する中で、仕組みだけでなく、運用を支える体制も大切だと感じるようになりました。
2.「動かす・止める」の判断が残る
EAは決められたルールで取引しますが、そのEAをいつ動かし、いつ止めるのか。相場が変わったときにどう対応するのか。利用者が判断しなければならない場面は残ります。
3.利回りを追うほど、含み損が気になる
特にナンピン型のEAでは、相場が一方向に進むと保有ポジションや含み損が膨らむことがあります。利益が続いているときだけを見て運用額やロットを上げると、相場が変わったときの損失も大きくなります。
だから今は、「どれくらい増えるか」と同じくらい、誰が、どんなルールで運用し、損失にどう向き合うのかを重視しています。
コピートレードとは?
コピートレードは、運用元の売買を利用者の取引口座へ自動的に反映させる仕組みです。利用者が一つひとつの売買タイミングを決める代わりに、コピーする運用先と資金配分を選びます。
利益だけでなく損失も反映されます。また、コピー倍率、口座残高、約定のタイミングなどによって、運用元と利用者の成績が一致しない場合があります。
今回の特徴は、EAとトレーダーの裁量判断の組み合わせ
今回のコピートレードは、EAを使った取引に、元プロップトレーダーによる監視と裁量判断を組み合わせる運用です。プロップトレーダーとは、一般に自己資金取引会社の資金を使って取引するトレーダーを指します。
ただし、経歴だけで運用の安全性が決まるわけではありません。実際に誰が、どの時間帯に監視し、どんな条件で介入・停止するのかが大切です。具体的な監視時間や損切り基準については、運用元の資料で確認する必要があります。
自動処理の便利さを生かしながら、相場に応じた判断を運用側で行う体制が特徴です。人が監視していても、損失や強制ロスカットを防げる保証はありません。
利用者側のVPSが不要になるメリット
今回のコピートレードでは、利用者自身によるVPSの契約や、EAのインストールは不要です。これまで設定や管理に負担を感じていた人にとっては、検討する理由の一つになります。
一方で、口座開設、コピー設定、資金配分、残高や含み損の確認まで不要になるわけではありません。自動で取引が反映されても、自分のお金を管理する役割は残ります。
成功報酬50%を、どう考えるか
成功報酬は、利益の50%です。僕は、利回りの大きさだけでなく、成功報酬を引いたあとに、いくら残るのかを見ています。
例えば、10万円の口座で、成功報酬の対象となる利益が2万円だったとします。その50%が報酬であれば、報酬は1万円、差し引き後の利益は1万円(元本10万円に対して10%)です。
これは成功報酬だけを示す計算例で、税引き後の金額や運用予測ではありません。毎月2万円の利益が出るという意味でもありません。報酬の計算対象、精算の頻度、過去の損失を取り戻したときの扱い、その他の取引コストは、契約条件で確認する必要があります。
50%という負担は小さくありません。自分で運用する手間と、任せるための費用の両方を理解して判断することが大切だと思っています。
「手残り月利10%」は目標。実績とは分けて考える
目標は、成功報酬50%を差し引いたあとで、月利約10%の利益を残すことです。利回りは、成功報酬控除後の手残りで考えます。
月別の取引履歴や最大ドローダウンなどの実績資料は、現時点ではこの記事に掲載していません。月利約10%は運用目標であり、この記事で確認できる実績を示す数値ではありません。
月利10%は高い目標で、毎月安定して得られる前提にはできません。損失になる月や、大きく資金が減る可能性もあります。短い期間の結果をそのまま将来へ延ばした複利シミュレーションだけで、参加を判断しないでください。
実績を見るときには、利益とあわせて、検証期間、口座条件、途中の入出金、含み損を含む資産の推移、最大ドローダウン、成功報酬の控除前後を確認したいと考えています。
月5%でも、複利で積み重ねるという考え方
僕が大切にしたいのは、短期間で大きな利益を狙うことよりも、大きな損失や強制ロスカットを避けながら運用を続けることです。手残りの利益を再投資することで、利益が次の利益を生む「複利」の効果を生かせます。
例えば元本10万円を、追加投資や途中出金をせず、毎月同じ手残り利率で全額再投資したと仮定すると、月利5%なら1年後約18万円・2年後約32万円。月利10%なら1年後約31万円・2年後約98万円になります。
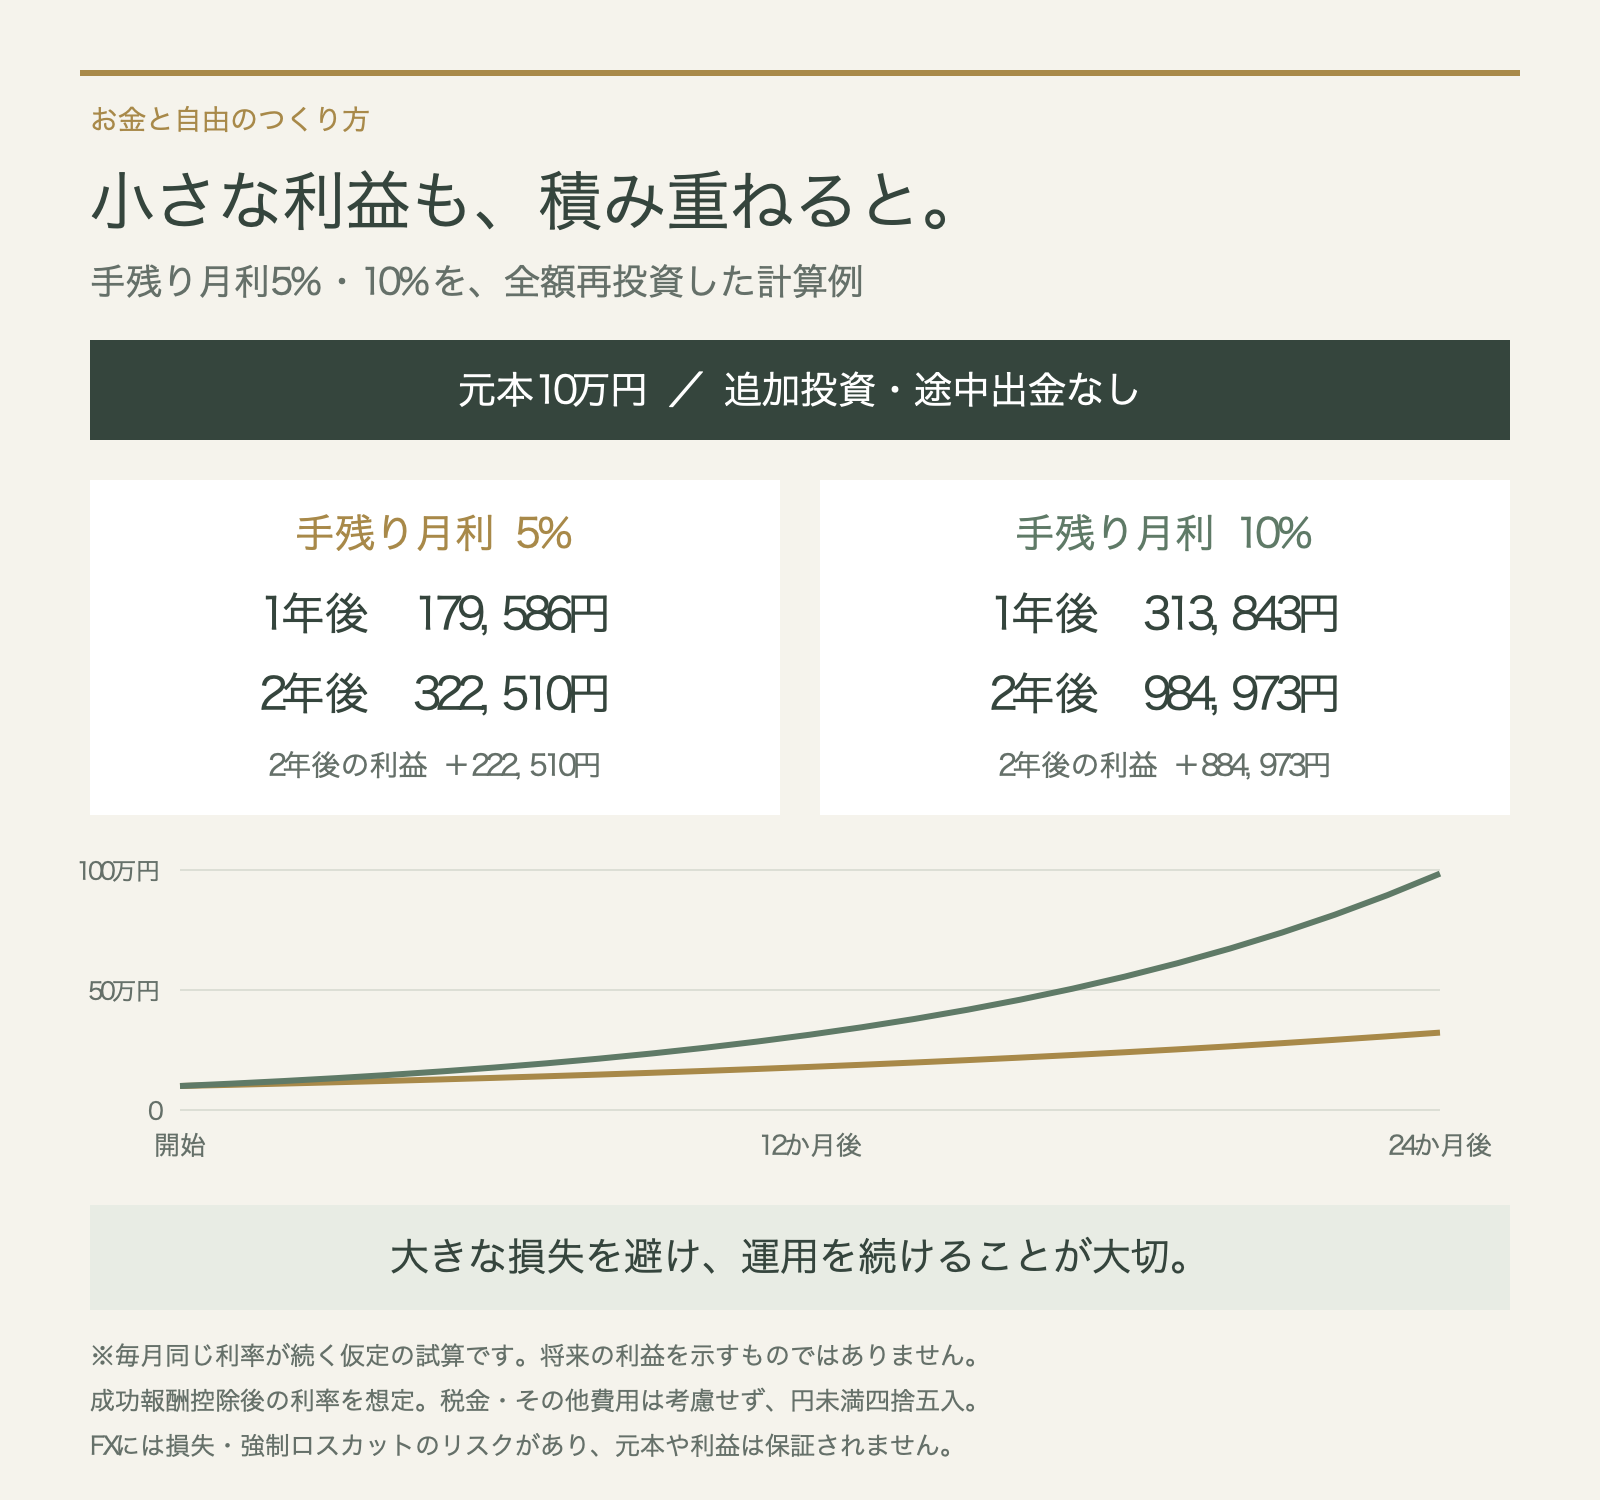
ただし、これは運用予測や実績ではありません。実際には利回りが変動し、損失が出る月もあります。複利運用で口座内の資金を増やせば、損失にさらされる金額も増えます。必要に応じた出金や運用額の見直しも含め、生活を守れる範囲で考えることが大切です。
例えば資金が50%減ると、元の金額に戻すには100%の利益が必要です。だからこそ、利回りの高さだけで選ばず、損失をどこまで許容するのか、どんな基準で運用を停止するのかを先に確認したいと考えています。「絶対にロスカットしない」運用は保証されません。
始める前に知っておきたいリスク
- 相場と運用判断のリスク:急変相場や判断の失敗で、大きな損失が出る可能性があります。
- レバレッジのリスク:FXは元本保証ではなく、条件によっては預けた証拠金を超える損失が生じるおそれもあります。
- コピーのずれ:通信、約定条件、口座残高、設定の違いで、運用元と結果が異なる場合があります。
- 運用先・取引業者のリスク:運営の実態、登録状況、資金の管理方法、出金条件を確認する必要があります。
金融庁も、FXは元本や利益が保証されず、証拠金以上の損失が生じるおそれがあると説明しています。取引業者については、海外のライセンスの有無だけで判断せず、日本での登録状況も確認してください。参考:金融庁「いわゆる外国為替証拠金取引について」。
僕が、利用前に確認したい条件
- 対応する取引業者、必要資金、コピー倍率の設定方法
- 監視の担当者・時間帯と、裁量介入や損切りのルール
- 含み損を含めた実績と、最大ドローダウン
- 成功報酬の計算・精算方法と、その他の費用
- コピー停止時の保有ポジションの扱いと、出金条件
この条件を確認できないまま、利回りの数字だけで開始するつもりはありません。生活費や教育費、近いうちに使う予定のお金を運用に回すことも避けたいと考えています。
こんな方が、仕組みを知るところから検討できます
- EAの設定やVPSの管理に負担を感じている方
- 運用元の判断や費用を理解したうえで、取引をコピーする方法を比較したい方
- 損失の可能性を受け入れられる余裕資金の範囲で考えられる方
元本保証を求める方、毎月決まった生活費を得たい方、すぐに損失を取り戻したい方には向いていません。
よくある質問
EAを使えばよいのでは?
EAを自分で設定し、稼働判断や資金管理を続けられる人には、その方法もあります。今回の見直しは、僕自身が運用の手間と判断の負担をどう減らすかを考えた結果です。コピートレードがすべての人にとって優れている、という話ではありません。
プロが監視していれば、放っておいても大丈夫?
運用側の監視と、利用者自身の資金管理は別です。監視があっても損失は発生し得ます。残高や含み損、運用方針の変更を定期的に確認する必要があります。
具体的な始め方を知りたいときは?
まずは、必要資金や費用、停止・出金条件などの説明を確認するところからです。公式LINEでは、僕が確認できている情報と確認中の情報を分けてお伝えします。条件を理解して納得できるまでは、入金や運用開始を急ぐ必要はありません。
お金を増やす、その先の時間を大切にしたい
僕が目指しているのは、運用の数字を追い続ける生活ではありません。家族と過ごす時間、行ってみたかった場所、新しい体験。その選択肢を増やすために、お金や働き方を考えています。
今回の監視型コピートレードも、そのための選択肢の一つです。便利さも費用もリスクも含めて、自分の暮らしに合うかを判断したいと思っています。
仕組みや現在の確認状況を知りたい方は、公式LINEで「監視型コピトレ」とメッセージをください。記事を読んで気になった点だけでも大丈夫です。
この記事では、筆者の経験と、監視型コピートレードの仕組み・費用・リスクを紹介しています。利益を保証するものではなく、記載した目標値や計算例は将来の運用成果を示すものではありません。


